추석 연휴 잘 보내셨는지요? 이제 달력은 9월의 마지막, 10월의 시작을 가리키고 있습니다. 2026년의 남은 세 달, 내 노후자산을 어떻게 운용하면 좋을지 생각해보며 연금 포트폴리오를 점검해보면 어떨까요?
오늘(9월 30일)은 '국민참여성장펀드' 2차 판매가 시작되는 날입니다. 지난 1차 판매 당시 순식간에 완판되어 아쉬움을 삼켰던 분들이라면 관련 정보를 빠르게 확인해보셔야 겠네요. 국민참여성장펀드는 투자액 3,000만 원까지 40% 소득공제(최대 1,800만 원 한도)와 5년간 배당소득 9.9% 분리과세 등의 세제 혜택을 제공합니다. 하지만 5년 만기보유가 원칙으로 장기간 자금이 묶이는 투자 상품인 만큼, 세제 혜택만 바라보기보다는 내 투자 기간과 위험 감내 수준에 부합하는지 꼼꼼히 살피시는 게 좋겠네요.
저희가 오늘 준비한 콘텐츠는 노후자금 인출에 대한 연구리포트입니다. 어떻게 노후자금을 모으느냐 만큼이나 어떻게 빼서 쓰느냐도 중요한데요. 더 오래 더 많이 빼서 쓸 수 있기 위해 어떤 운용 방식이 필요한지, 오늘 준비한 연구리포트를 통해 한번 확인해보시죠.
From 10월 공휴일을 기다리며 운용감, 연금화 드림
📢 투자와연금리포트 71호 발간!
"은퇴자산, 어떻게 운용해야 더 많이 꺼내 쓸 수 있을까?"
은퇴 후 정기적인 월급은 줄어들지만, 노후생활은 길게 이어지죠. 모아둔 자산을 너무 빨리 써버려도 걱정이지만, 지나치게 아끼다가 노후를 제대로 누리지 못해도 아쉬운데요.
자산의 수명을 늘리면서도, 매달 필요한 생활비를 넉넉하게 꺼내 쓰는 비결은 무엇일까요? 미래에셋투자와연금센터가 국내 금융시장 여건을 반영해 똑똑한 은퇴자산 인출 및 운용 전략을 분석해 보았습니다! 💡
🔑 이번 리포트 핵심 요약
👉 왜 '적정 인출률'이 중요할까?
과도한 인출: 자산이 너무 일찍 고갈될 위험 🚨
지나친 절약: 자산이 충분함에도 풍요로운 노후를 누리지 못할 위험 😢
적정 인출률: 두 가지 위험 사이에서 나에게 딱 맞는 노후생활비 기준을 잡아줌
👉 미국의 '4% 룰', 한국에 그대로 써도 될까?
은퇴 첫해 자산의 4%를 인출하고 매년 물가상승률만큼 늘려 쓰는 '4% 룰'(벤겐)과 '트리니티 스터디' 등 유명 연구가 있지만, 이는 미국 금융시장 기준이라 국내 은퇴자에게 바로 적용하기엔 한계가 있음
👉 인출여력을 올리면 어떻게 운용해야 할까?
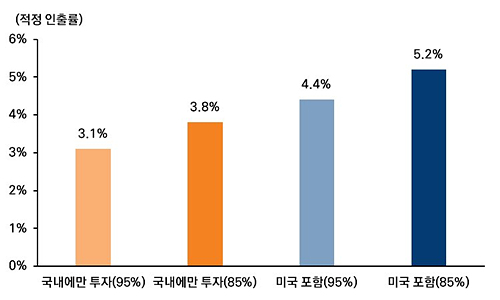
국내 자산만 투자: 적정 인출률 3.1%
국내 + 미국 자산 분산투자(주식 비중 50% 가정 시): 적정 인출률 4.4%로 상승!
분산투자만으로 30년 동안 인출할 수 있는 총금액이 약 42% 증가하는 효과
👉 인출률 5% 이상도 가능할까?
적정 수준의 자산고갈 위험을 감수하면서 주식 비중을 50~70%로 유지하면 5% 이상의 인출률도 충분히 기대해 볼 수 있음
🍀 보다 자세한 내용이 궁금하시다면 지금 바로 투자와연금리포트 71호 를 확인해 보세요! 🍀